Domain mittelalterliche-kultur.de kaufen?
Wir ziehen mit dem Projekt
mittelalterliche-kultur.de um.
Sind Sie am Kauf der Domain
mittelalterliche-kultur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mittelalterliche-kultur.de kaufen?
Wo sind Abschreibungen in der Bilanz?
Abschreibungen sind in der Bilanz unter den langfristigen Vermögenswerten zu finden. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagevermögen oder immateriellen Vermögenswerten ausgewiesen. Abschreibungen dienen dazu, den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg zu erfassen. Sie werden in der Bilanz als negativer Posten unter den Vermögenswerten aufgeführt und mindern somit den Buchwert des entsprechenden Vermögensgegenstandes. Durch die Abschreibungen wird der tatsächliche Wert des Vermögensgegenstandes zum Bilanzstichtag korrekt dargestellt. **
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **

Ähnliche Suchbegriffe für Die-Abschreibungen-in-der
Top-Angebote
Produkte zum Begriff Die-Abschreibungen-in-der:
-
Abschreibungen und die Übertragung stiller Reserven zur Förderung des Mittelstandes. Stand der speziellen steuerlichen Wahlrechte, Taschenbuch vonAbschreibungen Und Die Übertragung Stiller Reserven Zur Förderung Des Mittelstandes. Stand Der Speziellen Steuerlichen Wahlrechte, Taschenbuch Von Maged Hassanien, Grin, 978-3-346-55630-1, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burckhardt, Jacob: Die Kultur der Renaissance in ItalienDie Kultur der Renaissance in Italien , Das vorliegende Hauptwerk Jacob Burckhardts ist das klassische Beispiel großer kulturhistorischer Literatur. Zum großen Erfolg hat neben dem bahnbrechenden Charakter dieser anschaulichen Epochenschilderung auch ihre literarische Qualität beigetragen. Die Kultur der Renaissance in Italien ist bis heute ein Standardwerk, das die Vorstellung von der Renaissance nachhaltig geprägt hat. , Seitenbegrenzungsleuchten > Lichter & Leuchten , Auflage: 12. Auflage, Erscheinungsjahr: 200909, Produktform: Leinen, Titel der Reihe: Kröners Taschenausgaben#53#, Autoren: Burckhardt, Jacob, Auflage: 09012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 616, Fachschema: Kunstgeschichte~Italien / Geschichte (bis 1945)~Renaissance - Frührenaissance~Europa / Geschichte, Kulturgeschichte, Fachkategorie: Kunstgeschichte~Texte: Antike & Mittelalter~Europäische Geschichte: Renaissance, Bildungszweck: für die Sekundarstufe II~für die Berufsbildung~für die Hochschule~für die Erwachsenenbildung, Warengruppe: HC/Geschichte/Mittelalter, Fachkategorie: Europäische Geschichte: Mittelalter, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kroener Alfred GmbH + Co., Verlag: Kroener Alfred GmbH + Co., Verlag: Krner, Alfred, Verlag GmbH & Co. KG, Länge: 178, Breite: 118, Höhe: 35, Gewicht: 462, Produktform: Leinen, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783520053114, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5346924,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
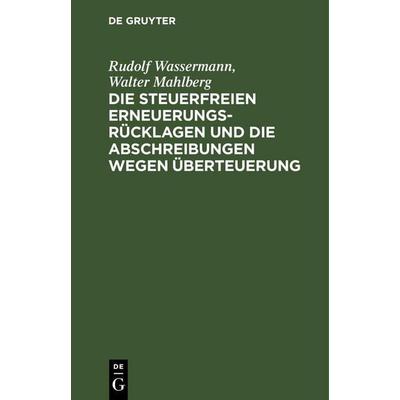
Die steuerfreien Erneuerungsrücklagen und die Abschreibungen wegen Überteuerung, Gebundene Ausgabe von Walter Mahlberg,Rudolf Wassermann, De GruyterDie Steuerfreien Erneuerungsrücklagen Und Die Abschreibungen Wegen Überteuerung, Gebundene Ausgabe Von Walter Mahlberg,rudolf Wassermann, De Gruyter Mouton, 978-3-11-260667-4, Seitenanzahl: 92109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Abschreibungen in der Betriebswirtschaftslehre?
Abschreibungen sind in der Betriebswirtschaftslehre die planmäßige Verteilung der Anschaffungs- oder Herstellungskosten eines Vermögensgegenstandes auf die Nutzungsdauer. Sie dienen dazu, den Wertverlust eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Gewinn- und Verlustrechnung zu berücksichtigen. Durch Abschreibungen wird somit der tatsächliche Wertverlust eines Vermögensgegenstandes im Laufe der Zeit abgebildet. **
-
Wo stehen Abschreibungen in der GuV?
Abschreibungen stehen in der Gewinn- und Verlustrechnung (GuV) unter den betrieblichen Aufwendungen. Sie werden in der Regel als Position unter den sonstigen betrieblichen Aufwendungen ausgewiesen. Abschreibungen sind Kosten, die entstehen, wenn das Unternehmen den Wert seiner langfristigen Vermögenswerte über deren Nutzungsdauer verteilt abschreibt. Diese Abschreibungen spiegeln den Wertverlust der Vermögenswerte wider, der durch deren Nutzung oder technologische Überholung entsteht. Die Höhe der Abschreibungen kann einen erheblichen Einfluss auf das Ergebnis eines Unternehmens haben und ist daher ein wichtiger Bestandteil der GuV. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Kann der Wert der kalkulatorischen Abschreibungen größer sein als der der bilanzmäßigen Abschreibungen?
Ja, der Wert der kalkulatorischen Abschreibungen kann größer sein als der der bilanzmäßigen Abschreibungen. Kalkulatorische Abschreibungen werden oft verwendet, um den tatsächlichen Wertverlust von Vermögenswerten im Unternehmen besser abzubilden. Dies kann zu höheren Abschreibungsbeträgen führen, die jedoch nicht in der Bilanz ausgewiesen werden müssen. **

Wo finde ich die Abschreibungen in der Bilanz?
Die Abschreibungen finden sich in der Bilanz unter den immateriellen Vermögenswerten, den Sachanlagen oder den Finanzanlagen. Sie werden in der Regel als eigene Position aufgeführt und zeigen den Wertverlust von Vermögensgegenständen über die Zeit an. Abschreibungen werden vorgenommen, um den tatsächlichen Wertverlust von Vermögenswerten zu berücksichtigen und die Bilanz korrekt darzustellen. Es ist wichtig, die Abschreibungen zu verstehen, da sie Einfluss auf die Gewinn- und Verlustrechnung sowie auf die finanzielle Gesundheit eines Unternehmens haben. **
Wo tauchen Abschreibungen in der Bilanz auf?
Abschreibungen tauchen in der Bilanz unter den langfristigen Vermögenswerten auf. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagen, Maschinen oder Immobilien erfasst. Durch Abschreibungen wird der Wertverlust dieser Vermögenswerte über ihre Nutzungsdauer hinweg berücksichtigt. Dies ermöglicht eine realistische Darstellung des tatsächlichen Wertes der Vermögensgegenstände in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögenswerte korrekt zu bewerten. **
Top-Angebote
Produkte zum Begriff Die-Abschreibungen-in-der:
-
Die Abschreibungen in der entscheidungsorientierten Kostenrechnung, Taschenbuch von Arno Mahlert, VS Verlag für Sozialwissenschaften,Die Abschreibungen In Der Entscheidungsorientierten Kostenrechnung, Taschenbuch Von Arno Mahlert, Vs Verlag Für Sozialwissenschaften, 978-3-531-11345-6, Seitenanzahl: 24154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abschreibungen und die Übertragung stiller Reserven zur Förderung des Mittelstandes. Stand der speziellen steuerlichen Wahlrechte, Taschenbuch vonAbschreibungen Und Die Übertragung Stiller Reserven Zur Förderung Des Mittelstandes. Stand Der Speziellen Steuerlichen Wahlrechte, Taschenbuch Von Maged Hassanien, Grin, 978-3-346-55630-1, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burckhardt, Jacob: Die Kultur der Renaissance in ItalienDie Kultur der Renaissance in Italien , Das vorliegende Hauptwerk Jacob Burckhardts ist das klassische Beispiel großer kulturhistorischer Literatur. Zum großen Erfolg hat neben dem bahnbrechenden Charakter dieser anschaulichen Epochenschilderung auch ihre literarische Qualität beigetragen. Die Kultur der Renaissance in Italien ist bis heute ein Standardwerk, das die Vorstellung von der Renaissance nachhaltig geprägt hat. , Seitenbegrenzungsleuchten > Lichter & Leuchten , Auflage: 12. Auflage, Erscheinungsjahr: 200909, Produktform: Leinen, Titel der Reihe: Kröners Taschenausgaben#53#, Autoren: Burckhardt, Jacob, Auflage: 09012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 616, Fachschema: Kunstgeschichte~Italien / Geschichte (bis 1945)~Renaissance - Frührenaissance~Europa / Geschichte, Kulturgeschichte, Fachkategorie: Kunstgeschichte~Texte: Antike & Mittelalter~Europäische Geschichte: Renaissance, Bildungszweck: für die Sekundarstufe II~für die Berufsbildung~für die Hochschule~für die Erwachsenenbildung, Warengruppe: HC/Geschichte/Mittelalter, Fachkategorie: Europäische Geschichte: Mittelalter, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kroener Alfred GmbH + Co., Verlag: Kroener Alfred GmbH + Co., Verlag: Krner, Alfred, Verlag GmbH & Co. KG, Länge: 178, Breite: 118, Höhe: 35, Gewicht: 462, Produktform: Leinen, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783520053114, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5346924,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo sind Abschreibungen in der Bilanz?
Abschreibungen sind in der Bilanz unter den langfristigen Vermögenswerten zu finden. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagevermögen oder immateriellen Vermögenswerten ausgewiesen. Abschreibungen dienen dazu, den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg zu erfassen. Sie werden in der Bilanz als negativer Posten unter den Vermögenswerten aufgeführt und mindern somit den Buchwert des entsprechenden Vermögensgegenstandes. Durch die Abschreibungen wird der tatsächliche Wert des Vermögensgegenstandes zum Bilanzstichtag korrekt dargestellt. **
-
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
-
Was sind Abschreibungen in der Betriebswirtschaftslehre?
Abschreibungen sind in der Betriebswirtschaftslehre die planmäßige Verteilung der Anschaffungs- oder Herstellungskosten eines Vermögensgegenstandes auf die Nutzungsdauer. Sie dienen dazu, den Wertverlust eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Gewinn- und Verlustrechnung zu berücksichtigen. Durch Abschreibungen wird somit der tatsächliche Wertverlust eines Vermögensgegenstandes im Laufe der Zeit abgebildet. **
-
Wo stehen Abschreibungen in der GuV?
Abschreibungen stehen in der Gewinn- und Verlustrechnung (GuV) unter den betrieblichen Aufwendungen. Sie werden in der Regel als Position unter den sonstigen betrieblichen Aufwendungen ausgewiesen. Abschreibungen sind Kosten, die entstehen, wenn das Unternehmen den Wert seiner langfristigen Vermögenswerte über deren Nutzungsdauer verteilt abschreibt. Diese Abschreibungen spiegeln den Wertverlust der Vermögenswerte wider, der durch deren Nutzung oder technologische Überholung entsteht. Die Höhe der Abschreibungen kann einen erheblichen Einfluss auf das Ergebnis eines Unternehmens haben und ist daher ein wichtiger Bestandteil der GuV. **
Ähnliche Suchbegriffe für Die-Abschreibungen-in-der
-
Die steuerfreien Erneuerungsrücklagen und die Abschreibungen wegen Überteuerung, Gebundene Ausgabe von Walter Mahlberg,Rudolf Wassermann, De GruyterDie Steuerfreien Erneuerungsrücklagen Und Die Abschreibungen Wegen Überteuerung, Gebundene Ausgabe Von Walter Mahlberg,rudolf Wassermann, De Gruyter Mouton, 978-3-11-260667-4, Seitenanzahl: 92109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Deutung der Religion in der Kultur, Fachbücher von Christian DanzReligion erfreut sich gegenwärtig nicht nur eines grossen öffentlichen Interesses, sondern ist auch auf die Tagesordnung der Politik und der Wissenschaften zurückgekehrt. Einfache Antworten auf die mit dem religiösen und kulturellen Pluralismus verbundenen Fragen und Konflikte kann gegenwärtig keiner geben. Ein konstruktiver Umgang damit erfordert eine methodische Verbindung von kulturhermeneutischen und empirischen Perspektiven mit normativen Fragestellungen. Das Buch nimmt diese Frage auf und beantwortet sie aus der Sicht der evangelischen Theologie.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Kann der Wert der kalkulatorischen Abschreibungen größer sein als der der bilanzmäßigen Abschreibungen?
Ja, der Wert der kalkulatorischen Abschreibungen kann größer sein als der der bilanzmäßigen Abschreibungen. Kalkulatorische Abschreibungen werden oft verwendet, um den tatsächlichen Wertverlust von Vermögenswerten im Unternehmen besser abzubilden. Dies kann zu höheren Abschreibungsbeträgen führen, die jedoch nicht in der Bilanz ausgewiesen werden müssen. **
-
Wo finde ich die Abschreibungen in der Bilanz?
Die Abschreibungen finden sich in der Bilanz unter den immateriellen Vermögenswerten, den Sachanlagen oder den Finanzanlagen. Sie werden in der Regel als eigene Position aufgeführt und zeigen den Wertverlust von Vermögensgegenständen über die Zeit an. Abschreibungen werden vorgenommen, um den tatsächlichen Wertverlust von Vermögenswerten zu berücksichtigen und die Bilanz korrekt darzustellen. Es ist wichtig, die Abschreibungen zu verstehen, da sie Einfluss auf die Gewinn- und Verlustrechnung sowie auf die finanzielle Gesundheit eines Unternehmens haben. **
-
Wo tauchen Abschreibungen in der Bilanz auf?
Abschreibungen tauchen in der Bilanz unter den langfristigen Vermögenswerten auf. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagen, Maschinen oder Immobilien erfasst. Durch Abschreibungen wird der Wertverlust dieser Vermögenswerte über ihre Nutzungsdauer hinweg berücksichtigt. Dies ermöglicht eine realistische Darstellung des tatsächlichen Wertes der Vermögensgegenstände in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögenswerte korrekt zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.